2026 寵物保險比較:怎麼選?4 家保單費用行情與挑選重點
本文費用為台灣市售寵物保險公開資訊與網路社群整理之市場行情參考,非保險公司官方定價保證,實際保費依寵物品種、年齡、地區與核保結果而定。
在進行寵物保險比較前,很多飼主會先問:寵物保險該不該買?如果你無法一次負擔突發醫療費,絕對值得評估;挑選時別只看保費高低,要先比較理賠比例、年度額度、除外責任與續保條件,這比省幾百元保費更關鍵。
本文整理旺旺友聯、富邦、國泰、明台四家方案的保障設計差異,並說明保費行情、5大挑選重點與投保前後常踩的坑。
台灣市售4大寵物保險比較
四家方案的差異,主要集中在醫療額度、門診限制與給付設計,同一家公司也可能有多種方案,不能只看公司名稱判斷好壞。
| 業者 | 公開資訊重點 | 比較時要確認 |
|---|---|---|
| 旺旺友聯 | 依方案提供醫療與意外相關保障 | 門診、住院、手術是否分項計算 |
| 富邦 | 官網揭露保額 100 萬、150 萬方案,住院寄宿費最高 NT$1 萬至 1.5 萬 | 該保額適用的方案等級與除外條件 |
| 國泰 | 提供門診、住院、手術等醫療保障方案 | 保費依寵物品種、年齡與方案試算,建議直接至官網或客服試算 |
| 明台(台新銀代理) | 門診、住院、手術分項給付 | 各項年度次數、單項上限與累積總額,以台新銀行代理頁面最新公告為準 |
富邦保額與住院寄宿費資訊來自富邦產物官網公開資訊。其餘三家的保障設計、給付項目與上限,各家條款版本可能不定期調整,投保前務必核對官網或業務提供的最新商品說明書。
保費行情:不同保障等級的費用參考
公開行情只能協助抓預算,不能視為每隻寵物的實際報價,年齡、品種與核保結果都會影響保費。
市場常見方案可依保障層級理解:
- 基礎型:保費較低,醫療額度或給付項目較有限。
- 均衡型:兼顧門診、住院與手術,適合想分散突發支出的飼主。
- 完整型:保障範圍較廣,但年繳保費與續保成本也隨之提高。
市售常見方案醫療總額度約落在 NT$5 萬至 10 萬以上不等,門診單次上限則因方案而異,實際額度與費率仍須以各家最新條款為準。想比較價格時,應要求業務提供商品名稱、條款版本、保費週期與保障明細,避免只用網路上流傳的單一數字做決定。


就醫前準備
正在找醫院嗎?先整理一份就醫摘要
描述毛孩狀況後,我們會幫你整理急迫程度、觀察重點與給醫師看的摘要。
摘要完成後可下載 App 保存與追蹤。
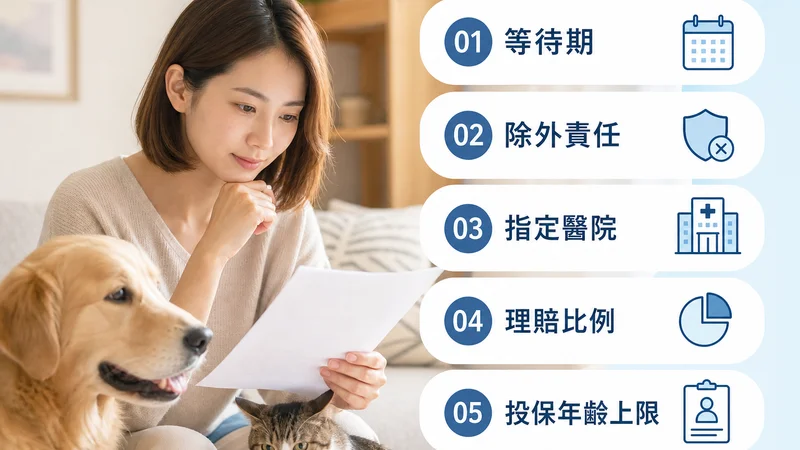
挑選寵物保險的5大重點
等待期與除外責任,往往比保費差幾百元更影響最終能不能順利理賠。
- 等待期與既有疾病:投保前記下生效日、疾病等待期,意外事故常另有規定。
- 除外責任與先天疾病:皮膚病、牙科、關節或先天性問題常有不同限制,別只看「醫療保障」四個字,要逐項讀除外條款。
- 指定醫院與就診流程:部分方案要求特定文件,就診前先確認,並保留診斷證明、收據與病歷摘要。
- 理賠比例與分項上限:理賠比例高不代表拿回金額高,門診單次上限偏低時仍需自行負擔較多費用。
- 投保年齡與續保條件:確認年齡上限、續保是否保證、保費是否隨年齡調整。
什麼情況適合買,什麼情況可以先觀望
能穩定繳費、且需要醫療風險轉移的飼主較適合投保;已有明確疾病或無法承擔長期保費者,應先評估現金預備金。
適合優先研究的情況:寵物年輕且無已知疾病、家中缺乏突發醫療預備金、寵物常外出有意外風險、希望分散住院或手術支出。
可以先觀望的情況:寵物已有多項既有疾病、除外責任涵蓋主要健康風險、年繳保費會壓縮飼養預算、已有足夠專用醫療基金。
保險與自存醫療金不是二選一。若門診額度有限,也可把保險留給大型醫療,日常看診用預備金處理。
投保前後常踩的坑
理賠能否順利,取決於投保前揭露與就診文件是否完整,新手最常犯的錯是只留刷卡明細,卻沒保存診斷與治療內容。
- 投保前:保存既往病歷,誠實填寫健康告知。
- 就診時:請醫院開立收據與診斷證明。
- 送件前:核對日期、寵物姓名、晶片號碼與病名是否一致。
- 遭拒賠時:要求保險公司具體說明條款依據。
想了解完整送件流程與技巧,可參考站內寵物保險理賠完整指南;若已遇到拒賠或條款認定爭議,可參考寵物保險理賠糾紛怎麼辦的申訴步驟。投保前也建議先估算常見獸醫支出,可延伸閱讀貓咪健康檢查費用指南,把門診、檢查與住院費用分開規劃。
結語:用保障缺口做寵物保險比較
寵物保險比較不該只看哪一家最便宜,而要先確認寵物年齡、健康紀錄與家庭預算,再逐項核對等待期、除外責任、年度額度、理賠比例與續保條件。
建議向至少兩家業者索取正式試算與條款版本,用「額度—限制—理賠」三格檢查法逐項比較。投保前看清楚,通常比事後爭取理賠更省力。